
Prêt immobilier, crédit à la consommation, crédit professionnel : les litiges liés aux contrats de crédit sont nombreux, qu’il s’agisse d’échéances impayées ou encore de la contestation d’une signature. Les différents types de crédit répondent à des règles spécifiques. Le cabinet Lex Valorys, avocats en droit de la consommation et du surendettement à Rochefort et à Surgères, fait le point.
Les règles spécifiques selon le type de contrat de crédit
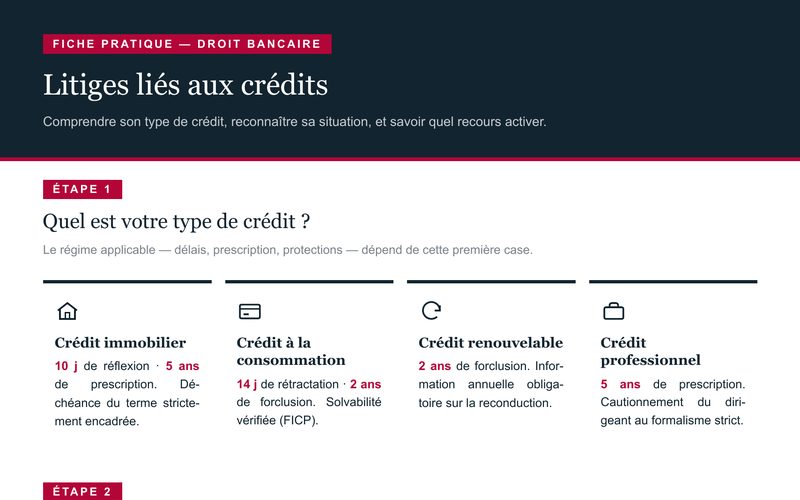
Le crédit immobilier
- Une offre de prêt très encadrée : l’établissement prêteur doit remettre une offre préalable détaillée (montant, taux annuel effectif global, coût total, échéancier), valable au minimum 30 jours, et l’emprunteur dispose d’un délai de réflexion de 10 jours avant de pouvoir l’accepter.
- L’assurance emprunteur : son défaut de conformité aux garanties exigées, ou un manquement de la banque dans l’information délivrée sur le coût de l’assurance, peuvent également être contestés.
- La déchéance du terme : les clauses prévoyant une déchéance automatique, sans mise en demeure préalable, sont regardées avec une attention particulière par les tribunaux et souvent jugées abusives ; une mise en demeure restée infructueuse est en principe requise avant toute exigibilité anticipée.
- Pas de délai de forclusion propre : contrairement au crédit à la consommation, l’action en paiement du prêteur se prescrit selon le délai de droit commun (5 ans), ce qui laisse davantage de temps à la banque pour agir.
Le crédit à la consommation (prêt personnel ou crédit affecté)
- Une obligation de vérification de la solvabilité : avant l’octroi du crédit, le prêteur doit vérifier la solvabilité de l’emprunteur, notamment par consultation du fichier des incidents de remboursement (FICP). Le manquement à cette obligation peut priver le prêteur de son droit aux intérêts.
- Un droit de rétractation de 14 jours après la signature de l’offre, pendant lequel l’emprunteur peut renoncer librement au crédit.
- Le crédit affecté (financement d’un bien ou d’une prestation déterminée, par exemple des travaux) : le crédit est lié au contrat principal ; en cas d’annulation ou de résolution de ce contrat (non-livraison, malfaçon…), le crédit peut être annulé ou suspendu en conséquence.
- Le délai de forclusion de 2 ans, propre à cette catégorie de crédit, qui impose au prêteur d’agir dans les deux ans à compter du premier incident de paiement non régularisé.
À noter : une réforme du crédit à la consommation, issue de la transposition d’une directive européenne, s’applique aux contrats conclus à partir du 20 novembre 2026. Elle étend notamment ces règles protectrices aux crédits jusqu’à 100 000 €, aux mini-crédits de moins de 200 € et à la location avec option d’achat, et renforce les obligations d’information et d’évaluation de la solvabilité.
Le crédit renouvelable (dit « revolving »)
- Soumis aux mêmes règles protectrices que le crédit à la consommation classique (forclusion de 2 ans, droit de rétractation, vérification de solvabilité), avec des obligations renforcées compte tenu du risque d’endettement associé à ce type de crédit.
- Une information annuelle obligatoire sur les conditions de reconduction du contrat, dont le non-respect peut entraîner la déchéance du droit aux intérêts pour le prêteur.
- Un encadrement du montant utilisable, réévalué périodiquement en fonction de l’utilisation réelle du crédit par l’emprunteur.
Le crédit professionnel
- Un cadre nettement moins protecteur : les règles du code de la consommation (forclusion de 2 ans, droit de rétractation, formalisme de l’offre préalable) ne s’appliquent pas ; le crédit professionnel relève du droit commun des contrats et du droit commercial, avec une prescription de 5 ans.
- Le cautionnement du dirigeant : très fréquent en pratique (le dirigeant se porte souvent caution personnelle des engagements de sa société), il reste néanmoins soumis au formalisme du cautionnement et à l’appréciation de sa proportionnalité, ainsi qu’au devoir de mise en garde de la banque si le dirigeant est considéré comme une caution non avertie au regard de sa situation personnelle.
- La déchéance du terme est en principe régie par les clauses contractuelles librement négociées entre professionnels, avec une marge de contestation plus réduite qu’en matière de crédit aux particuliers.
Crédit immobilier, à la consommation, renouvelable ou professionnel : quelles différences ?
| Critère | Crédit immobilier | Crédit à la consommation | Crédit renouvelable | Crédit professionnel |
|---|---|---|---|---|
| Protection de l’emprunteur | Code de la consommation | Code de la consommation | Code de la consommation, règles renforcées | Droit commun des contrats |
| Délai avant engagement | Réflexion de 10 jours | Rétractation de 14 jours | Rétractation de 14 jours | Aucun délai légal |
| Délai pour agir du prêteur | Prescription de droit commun (5 ans) | Forclusion de 2 ans | Forclusion de 2 ans | Prescription de 5 ans |
| Point de vigilance | Déchéance du terme, assurance emprunteur | Solvabilité, FICP, crédit affecté | Information annuelle sur la reconduction | Cautionnement du dirigeant |
Les impayés d’échéances
La déchéance du terme
Lorsque l’emprunteur ne règle plus ses échéances, la banque peut, sous certaines conditions, prononcer la déchéance du terme : elle exige alors le remboursement immédiat de l’intégralité du capital restant dû, et non plus des seules échéances impayées.
- Cette déchéance doit respecter les conditions prévues au contrat (mise en demeure préalable, délai laissé à l’emprunteur pour régulariser).
- Une clause de déchéance du terme rédigée de façon trop générale, ou mise en œuvre sans respecter le formalisme contractuel, peut être contestée.
Les solutions pour l’emprunteur en difficulté
- La demande de délais de paiement auprès du juge (jusqu’à deux ans), permettant de suspendre l’exigibilité de la dette et de rééchelonner les paiements.
- La procédure de surendettement, devant la commission de surendettement, pour les particuliers dans l’incapacité manifeste de faire face à l’ensemble de leurs dettes.
- La négociation directe avec l’établissement prêteur, pour obtenir un réaménagement du crédit.
La contestation de signature
Il arrive qu’un emprunteur conteste avoir signé un contrat de crédit, notamment en cas d’usurpation d’identité, de signature apposée par un tiers sans mandat, ou de contestation portant sur un acte de cautionnement joint à l’offre de prêt.
Comment contester ?
- La contestation s’effectue par la procédure de vérification d’écriture devant le tribunal, qui peut ordonner une expertise graphologique.
- Il appartient en principe à celui qui se prévaut de l’acte (la banque) de démontrer l’authenticité de la signature contestée, notamment à l’aide de l’ensemble des pièces du dossier (pièce d’identité fournie, historique des échanges, versements effectués).
- Une signature reconnue comme fausse entraîne, en principe, l’inopposabilité de l’acte à la personne dont l’identité a été usurpée.
Les conséquences pratiques
Au-delà de l’aspect civil, une signature falsifiée peut également relever du droit pénal (faux et usage de faux), ouvrant la voie à un dépôt de plainte parallèle à l’action civile.
Le rôle de l’avocat
- Pour l’emprunteur en difficulté : analyse de la régularité de la déchéance du terme, vérification du respect des délais de forclusion, négociation avec l’établissement prêteur, orientation vers une procédure de surendettement si nécessaire.
- En cas de contestation de signature : constitution du dossier, orientation vers une expertise graphologique, articulation entre l’action civile et un éventuel dépôt de plainte pénale.
- Pour la caution actionnée : vérification systématique du formalisme de l’engagement, de sa proportionnalité, et du respect par la banque de ses obligations d’information et de mise en garde, autant de moyens de défense souvent déterminants.
- Devant le tribunal : représentation de l’emprunteur, de la caution ou de l’établissement de crédit, selon les intérêts en présence.
Me Dimitri Buisson intervient pour les particuliers comme pour les dirigeants d’entreprise et leurs cautions.
Quel tribunal pour un litige de crédit à Rochefort ou Surgères ?
Les litiges relatifs aux crédits à la consommation et aux crédits immobiliers consentis à des particuliers relèvent en principe du juge des contentieux de la protection. Pour les habitants de Rochefort, de Surgères et de leurs environs, il siège selon le domicile au tribunal judiciaire de La Rochelle ou au tribunal de proximité de Rochefort. Les litiges de crédit professionnel entre une banque et une société commerciale relèvent en principe du tribunal de commerce.
Le cabinet Lex Valorys vous reçoit dans ses bureaux de Rochefort et de Surgères pour analyser votre contrat et votre situation.
Les délais clés à connaître
En matière de crédit, les délais légaux déterminent à la fois les droits de l’emprunteur et le temps laissé au prêteur pour agir. Leur vérification est souvent le premier moyen de défense.
| Étape | Délai | Ce que cela signifie |
|---|---|---|
| Validité de l’offre de crédit immobilier | 30 jours minimum | La banque est tenue de maintenir son offre pendant au moins 30 jours. |
| Réflexion avant acceptation (immobilier) | 10 jours | L’emprunteur ne peut pas accepter l’offre avant l’expiration de ce délai. |
| Rétractation (consommation et renouvelable) | 14 jours | À compter de la signature, l’emprunteur peut renoncer librement au crédit. |
| Forclusion (consommation et renouvelable) | 2 ans | Le prêteur doit agir dans les 2 ans du premier incident de paiement non régularisé. |
| Délais de paiement accordés par le juge | 2 ans maximum | Le juge peut reporter ou échelonner la dette dans cette limite. |
| Prescription (crédit professionnel) | 5 ans | Délai de droit commun pour l’action en paiement du prêteur. |
Lexique : les termes clés des litiges de crédit
Qu’est-ce que la déchéance du terme ?
La déchéance du terme est la décision par laquelle la banque, face à des impayés, rend immédiatement exigible la totalité du capital restant dû. Elle suppose en principe une mise en demeure préalable restée sans effet.
Qu’est-ce que la forclusion ?
La forclusion est la perte du droit d’agir lorsque le délai légal est expiré. En crédit à la consommation, le prêteur qui n’a pas agi dans les 2 ans du premier impayé non régularisé ne peut plus réclamer le paiement en justice.
Qu’est-ce que le FICP ?
Le fichier national des incidents de remboursement des crédits aux particuliers, tenu par la Banque de France, recense les incidents de paiement caractérisés et les mesures de surendettement. Le prêteur doit le consulter avant d’accorder un crédit à la consommation.
Conclusions
Face à un litige de crédit, la première question est celle du type de contrat : crédit immobilier, à la consommation, renouvelable ou professionnel. Elle détermine les délais applicables, les protections de l’emprunteur et les moyens de défense disponibles, qu’il s’agisse d’une déchéance du terme irrégulière, d’une forclusion acquise ou d’une signature contestée. Des solutions existent pour l’emprunteur en difficulté : délais de paiement, négociation ou surendettement. Le cabinet Lex Valorys vous accompagne à Rochefort et à Surgères.
FAQ : litiges de crédit à Rochefort et Surgères
Oui, en prononçant la déchéance du terme, mais seulement dans les conditions prévues au contrat, en principe après une mise en demeure restée sans effet. Une clause trop générale ou mal appliquée peut être contestée devant le juge.
Le prêteur doit agir dans un délai de forclusion de 2 ans à compter du premier incident de paiement non régularisé. Passé ce délai, son action est irrecevable.
Oui. Le juge peut accorder des délais de paiement, dans la limite de deux ans, en tenant compte de la situation de l’emprunteur et des besoins du créancier. Les échéances peuvent alors être reportées ou échelonnées.
Le particulier dans l’impossibilité manifeste de faire face à ses dettes peut déposer un dossier auprès de la commission de surendettement de la Banque de France. Une négociation directe avec l’établissement prêteur reste aussi possible.
Il faut contester la signature par la procédure de vérification d’écriture devant le tribunal, qui peut ordonner une expertise graphologique. C’est en principe à la banque de prouver l’authenticité de la signature. Une plainte pour faux et usage de faux peut être déposée en parallèle.
Oui. Le cautionnement reste soumis à un formalisme strict et à l’appréciation de sa proportionnalité, et la banque doit mettre en garde la caution non avertie. Ces points sont souvent déterminants.
L’avocat vérifie la régularité de la déchéance du terme, les délais de forclusion et le formalisme du contrat, et représente l’emprunteur ou la caution devant le tribunal. Les honoraires du cabinet sont présentés en toute transparence.
Testez vos connaissances sur les litiges de crédit
1. De quel délai de réflexion dispose l’emprunteur avant d’accepter une offre de crédit immobilier ?
- A) 48 heures
- B) 7 jours
- C) 10 jours
- D) 30 jours
2. Quel est le délai de rétractation pour un crédit à la consommation ?
- A) 7 jours
- B) 14 jours
- C) 1 mois
- D) Il n’y en a pas
3. Dans quel délai le prêteur doit-il agir après le premier impayé non régularisé d’un crédit à la consommation ?
- A) 6 mois
- B) 1 an
- C) 2 ans
- D) 5 ans
4. Que permet la déchéance du terme ?
- A) Annuler le crédit
- B) Exiger immédiatement tout le capital restant dû
- C) Baisser le taux d’intérêt
- D) Suspendre les échéances
5. Quelle procédure permet de contester une signature sur un contrat de crédit ?
- A) La médiation bancaire
- B) La vérification d’écriture
- C) L’injonction de payer
- D) La saisie conservatoire
Commentaires récents