
Se porter caution, c’est s’engager à payer la dette d’un autre s’il ne la règle pas lui-même : un prêt professionnel, un crédit, un loyer. Le cabinet Lex Valorys, avocats en droit des entreprises à Rochefort et à Surgères, présente les règles qui protègent ou engagent la caution, et les moyens de défense à examiner lorsqu’elle est appelée en paiement.
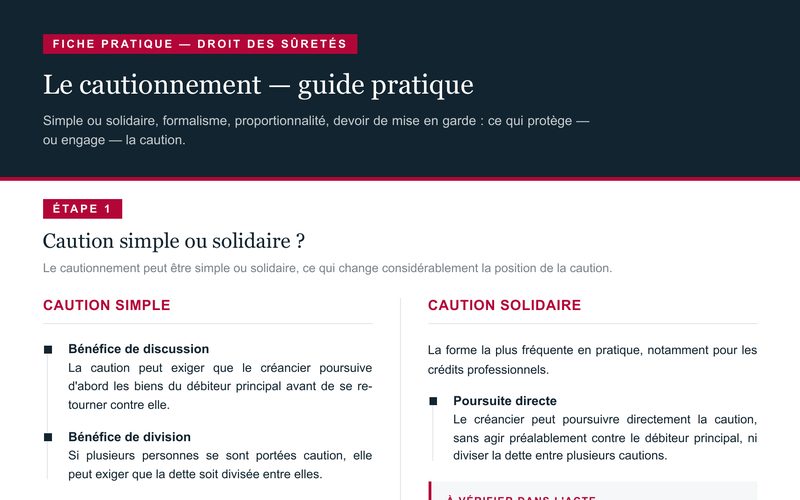
Caution simple ou caution solidaire ?
Le cautionnement peut être simple ou solidaire, ce qui change considérablement la position de la caution :
- Caution simple : la caution bénéficie du « bénéfice de discussion », qui lui permet d’exiger que le créancier poursuive d’abord les biens du débiteur principal avant de se retourner contre elle. Si plusieurs personnes se sont portées caution, elle peut également exiger que la dette soit divisée entre elles (« bénéfice de division »).
- Caution solidaire (la forme la plus fréquente en pratique, notamment pour les crédits professionnels) : le créancier peut poursuivre directement la caution, sans avoir à agir préalablement contre le débiteur principal, ni diviser la dette entre plusieurs cautions. Ce caractère solidaire doit être expressément mentionné dans l’acte.
| Critère | Caution simple | Caution solidaire |
|---|---|---|
| Poursuite du débiteur d’abord | Oui, grâce au bénéfice de discussion | Non, le créancier peut agir directement contre la caution |
| Division de la dette entre cautions | Oui, grâce au bénéfice de division | Non |
| Usage en pratique | Plus rare | Très fréquent, notamment pour les crédits professionnels |
| Condition | Forme par défaut | La solidarité doit être expressément mentionnée dans l’acte |
Le formalisme de l’engagement : un point de contrôle systématique
Depuis la réforme du droit des sûretés entrée en vigueur en 2022, le formalisme applicable dépend de la date de signature de l’acte, mais repose toujours sur des exigences proches :
- La mention exprimant l’engagement de la caution doit permettre d’identifier sans ambiguïté le montant garanti (en principal, intérêts et accessoires) et la durée de l’engagement ; elle peut désormais être apposée par tout procédé, à condition d’émaner bien de la caution elle-même (et non plus nécessairement une mention manuscrite au sens strict).
- L’information annuelle : le créancier professionnel doit informer chaque année la caution personne physique du montant restant dû, sous peine de déchéance de son droit aux intérêts échus depuis la précédente information jusqu’à la suivante.
- L’information en cas de premier incident de paiement non régularisé de l’emprunteur : à défaut, le créancier ne peut réclamer à la caution les pénalités ou intérêts de retard échus entre la date de l’incident et celle à laquelle elle en a été informée.
- La remise préalable de la fiche d’information sur les caractéristiques du cautionnement, avant la signature, pour les cautionnements consentis à des créanciers professionnels.
Chacun de ces manquements constitue un moyen de défense distinct, à examiner systématiquement au cas par cas.
La disproportion de l’engagement
Une caution personne physique peut contester son engagement s’il est manifestement disproportionné par rapport à ses revenus et à son patrimoine, appréciés au jour de la signature.
L’appréciation se fait sur la base des informations déclarées par la caution elle-même dans une fiche de renseignements, sauf anomalie apparente que la banque aurait dû relever.
La sanction, en cas de disproportion avérée, n’est pas la nullité de l’engagement mais son inopposabilité : le créancier ne peut alors s’en prévaloir, sauf si le patrimoine de la caution, au moment où elle est appelée, lui permet de faire face à son obligation.
Pour les cautionnements conclus depuis le 1er janvier 2022, l’article 2300 du Code civil prévoit une sanction différente : l’engagement manifestement disproportionné est réduit au montant à hauteur duquel la caution pouvait s’engager à la date de la signature. La date de l’acte est donc déterminante.
Le devoir de mise en garde de la banque
Ce devoir varie selon que la caution est considérée comme avertie (dirigeant expérimenté, connaissance des mécanismes financiers) ou non avertie (conjoint ou proche se portant caution sans implication réelle dans l’entreprise, par exemple) :
- envers une caution non avertie, la banque doit alerter sur les risques de l’endettement de l’emprunteur principal au regard de ses capacités financières, notamment lorsqu’elle dispose d’informations que la caution elle-même ignore ;
- le manquement à ce devoir engage la responsabilité de la banque et peut donner lieu à des dommages et intérêts, qui viennent en pratique compenser tout ou partie de la dette réclamée à la caution (mécanisme de compensation plutôt que d’exonération pure).
La durée et l’extinction de l’engagement
- Un cautionnement à durée déterminée prend fin à son terme, sans possibilité pour le créancier de le prolonger unilatéralement.
- Un cautionnement à durée indéterminée peut être résilié à tout moment par la caution, sous réserve de respecter un préavis raisonnable ; cette résiliation ne libère toutefois la caution que pour les dettes nées après la résiliation.
- Le décès de la caution ne met pas nécessairement fin à l’engagement pour les dettes déjà nées : les héritiers peuvent rester tenus, selon les termes de l’acte et la nature de la dette.
Les recours de la caution actionnée
Un avocat permet d’identifier les moyens de défense disponibles, de sécuriser les démarches, et de trouver la solution la plus adaptée à chaque situation, amiable ou judiciaire :
- Vérification du caractère simple ou solidaire de l’engagement, et des bénéfices de discussion ou de division éventuellement applicables.
- Vérification du respect du formalisme du cautionnement (mentions, information annuelle, information sur le premier incident, fiche d’information préalable).
- Vérification de la proportionnalité de l’engagement au jour de la signature.
- Recherche d’un manquement au devoir de mise en garde de la banque, selon que la caution est avertie ou non.
- Recours de la caution qui a payé contre le débiteur principal (action subrogatoire, dans les droits du créancier désintéressé, ou action personnelle, propre à la caution), pour se faire rembourser les sommes versées à sa place, y compris auprès des autres cautions le cas échéant.
Les délais clés à connaître
Les obligations d’information du créancier professionnel sont enfermées dans des délais précis. Leur non-respect prive le créancier d’une partie de ses droits contre la caution.
| Obligation du créancier | Délai | Sanction en cas de manquement |
|---|---|---|
| Information annuelle de la caution | Avant le 31 mars de chaque année | Déchéance des intérêts échus depuis la précédente information |
| Information sur le premier incident de paiement | Dans le mois de l’exigibilité du paiement non régularisé | Pas de pénalités ni d’intérêts de retard pour la période concernée |
| Résiliation d’un cautionnement à durée indéterminée | Préavis raisonnable | La caution reste tenue des dettes nées avant la résiliation |
Caution poursuivie à Rochefort ou à Surgères : quel tribunal ?
Selon la nature de la dette et la qualité de la caution, le litige relève du tribunal judiciaire ou du tribunal de commerce, par exemple lorsque la caution est le dirigeant de la société garantie. Pour les habitants de Rochefort, de Surgères et de leurs environs, il s’agit le plus souvent des juridictions de La Rochelle.
Le cabinet Lex Valorys reçoit les cautions, comme les créanciers, dans ses bureaux de Rochefort et de Surgères. Me Dimitri Buisson analyse l’acte de cautionnement et construit la défense.
Lexique : les termes clés du cautionnement
Qu’est-ce que le bénéfice de discussion ?
C’est le droit, pour la caution simple, d’exiger que le créancier poursuive d’abord les biens du débiteur principal avant de lui réclamer le paiement.
Qu’est-ce qu’une caution avertie ?
C’est une caution qui, par son expérience ou sa fonction, comme un dirigeant impliqué dans l’entreprise, est en mesure d’apprécier seule les risques de l’opération garantie. La banque lui doit une mise en garde moins étendue qu’à une caution non avertie.
Qu’est-ce que l’action subrogatoire ?
C’est le recours de la caution qui a payé : elle prend la place du créancier qu’elle a désintéressé et exerce ses droits contre le débiteur principal, y compris les garanties attachées à la créance.
Conclusions
Un engagement de caution n’est jamais anodin, mais la caution poursuivie n’est pas sans défense. Nature simple ou solidaire, formalisme, proportionnalité, devoir de mise en garde et recours contre le débiteur : chaque point doit être vérifié au regard de la date de signature de l’acte. L’avocat identifie les moyens de défense, négocie avec la banque et défend la caution devant le tribunal. Le cabinet Lex Valorys accompagne les cautions et les créanciers à Rochefort et à Surgères.
FAQ : l’engagement de caution
La caution simple peut exiger que le créancier poursuive d’abord le débiteur principal (bénéfice de discussion) et que la dette soit divisée entre les cautions (bénéfice de division). La caution solidaire peut être poursuivie directement, sans ces bénéfices.
Oui, en principe, dans la limite du montant garanti. Mais plusieurs moyens de défense peuvent réduire ou écarter l’engagement : formalisme non respecté, disproportion manifeste, défaut de mise en garde ou défaut d’information.
La caution personne physique peut invoquer la disproportion manifeste de son engagement par rapport à ses revenus et à son patrimoine au jour de la signature. La sanction dépend de la date de l’acte : inopposabilité pour les actes anciens, réduction de l’engagement pour les actes signés depuis le 1er janvier 2022.
Oui. Le créancier professionnel doit informer chaque année la caution personne physique du montant restant dû. À défaut, il perd son droit aux intérêts échus depuis la précédente information.
Un cautionnement à durée indéterminée peut être résilié à tout moment par la caution, avec un préavis raisonnable. La caution reste toutefois tenue des dettes nées avant la résiliation.
Le décès de la caution ne met pas nécessairement fin à l’engagement pour les dettes déjà nées : les héritiers peuvent rester tenus, selon les termes de l’acte et la nature de la dette.
Oui. Elle dispose d’un recours contre le débiteur principal, par l’action subrogatoire ou par l’action personnelle, et le cas échéant contre les autres cautions.
Le coût dépend des montants en jeu et de la procédure. Les honoraires du cabinet sont présentés en toute transparence.
Testez vos connaissances sur le cautionnement
1. Quelle forme de cautionnement est la plus fréquente pour les crédits professionnels ?
- A) La caution simple
- B) La caution solidaire
- C) La caution orale
- D) La caution judiciaire
2. Que permet le bénéfice de discussion ?
- A) De négocier le taux du prêt
- B) D’exiger que le créancier poursuive d’abord le débiteur principal
- C) De diviser la dette entre héritiers
- D) D’annuler l’engagement
3. À quelle date s’apprécie la disproportion de l’engagement ?
- A) Au jour de la signature
- B) Au jour du premier impayé
- C) Au jour du jugement
- D) Au jour du décès de la caution
4. Quelle est la sanction du défaut d’information annuelle ?
- A) La nullité du prêt
- B) La déchéance des intérêts échus depuis la précédente information
- C) Une amende pénale
- D) Aucune sanction
5. Envers quelle caution le devoir de mise en garde de la banque est-il le plus étendu ?
- A) La caution avertie
- B) La caution non avertie
- C) La caution personne morale
- D) Aucune
Sources
- Légifrance — Code civil, chapitre Ier : du cautionnement (articles 2288 à 2320)
- Légifrance — Article 2297 du Code civil (mention de la caution)
- Légifrance — Ordonnance n° 2021-1192 du 15 septembre 2021 portant réforme du droit des sûretés
- DGCCRF (economie.gouv.fr) — Se porter caution : engagez-vous avec précautions
Commentaires récents